【PR】この記事にはプロモーションが含まれています。
通帳やアプリで残高を見て、「利息、全然ついてないな」「手数料とか考えたら、むしろマイナスじゃないの?」と思ったことはありませんか。実は今、金利が上昇局面に入りつつあります。つまり、預け先によって大きく金利が変わり、100万円預けた場合、年間で8,000円も差が出るようになっています。
アレっ子家庭は、代替食品や通院で出費がかさむ分、貯金を少しでも効率よく増やしたいですよね。この記事では、メガバンクとあおぞら銀行BANKの金利差を、具体的な金額で比較しました。
結論:100万円を1年預けるなら、あおぞら銀行BANKで12,000円の利息(税引前)
※あおぞら銀行BANKの年1.20%は、預けた金額のうち100万円までの部分の金利です。100万円を超える部分は年0.75%になります。金利は変動するため、口座を開く前に必ず公式サイトで最新の金利を確認してください。
| 100万円を1年預けた場合(税引前) | 利息 |
|---|---|
| メガバンク(0.4%) | 4,000円 |
| メガバンク(2026年11月2日から0.5%の予定) | 5,000円 |
| あおぞら銀行BANK(年1.20%、2026年10月1日から) | 12,000円 |
実は今、歴史的な「金利が戻ってきた」タイミング
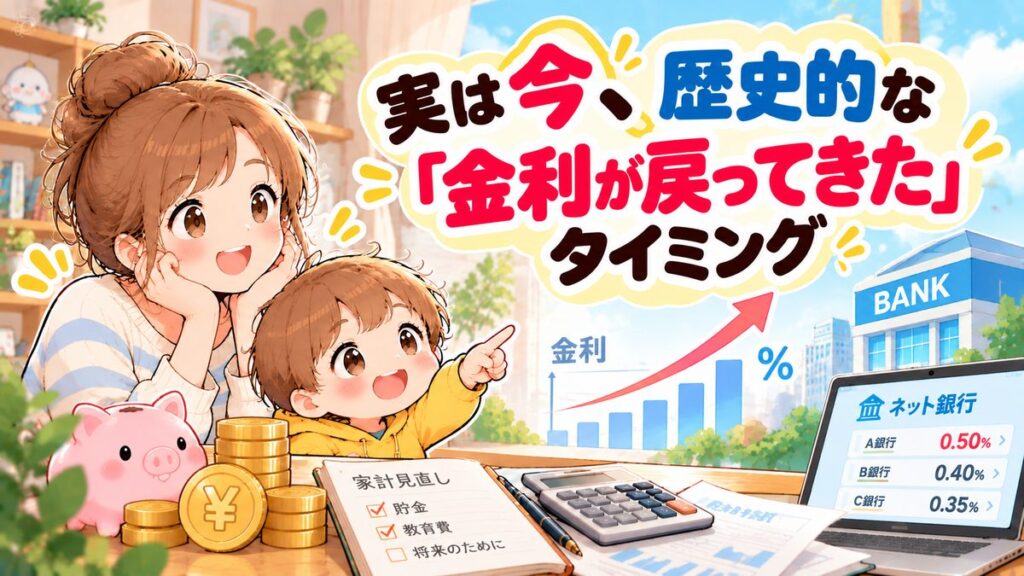
「銀行に預けても増えない」というのは、長年の日本ではむしろ正しい認識でした。マイナス金利政策の間、メガバンクの普通預金金利は年0.001%という水準が続いていて、100万円を1年間預けても利息はわずか10円という状態でした。
それが2024年3月の金融緩和策の転換以降、日銀の利上げに合わせて少しずつ金利が上がり、メガバンクは2026年に0.4%まで戻ってきています。それだけでも大きな変化ですが、預け先を変えるだけで、さらに高い金利が手に入ります。例えば、あおぞら銀行の「BANK」という口座は、2026年10月1日から普通預金金利が100万円まで年1.2%になりました。メガバンクの0.4%と比べると3倍、11月に0.5%へ上がった後でも約2.4倍の差です。「預けるだけでは増えない」という感覚のまま、何年も同じ口座に置きっぱなしにしていると、この変化に気づかず損をしている可能性があります。
メガバンクとあおぞら銀行BANK、金利はどれくらい違う?(2026年10月時点)
| 普通預金金利(年・税引前) | |
|---|---|
| メガバンク3行(三菱UFJ・三井住友・みずほ) | 0.4%(2026年11月2日から0.5%に引き上げ予定) |
| ネット専業銀行の例(GMOあおぞらネット銀行) | 0.4%(2026年11月1日から0.5%に引き上げ予定) |
| あおぞら銀行BANK | 100万円まで1.20%、100万円超0.75%(2026年10月1日改定後) |
※金利は2026年10月時点の情報。日銀の政策や各行の判断で頻繁に変わります。税引前の表示で、実際の受け取り額は税金(20.315%)が引かれた後の金額です。「GMOあおぞらネット銀行」は「あおぞら銀行BANK」とは別の銀行なので、間違えないようにしてください
- 100万円を1年間預けた場合の利息(税引前)は、メガバンク0.4%で4,000円、あおぞら銀行BANK1.2%なら12,000円(税引後は約9,560円)
- 300万円を1年預けた場合は、あおぞら銀行BANKが約27,000円(100万円まで1.2%+超えた200万円に0.75%)、メガバンク0.5%が約15,000円(いずれも税引前)。約1.8倍の差
- あおぞら銀行BANKの金利は、キャンペーンではなく口座を開設すれば誰でも適用される通常の金利:ゆうちょ銀行ATMの入出金手数料が回数無制限で無料、他行宛振込手数料も月9回まで無料というメリットもある
- 普通預金だけでなく、当面使う予定のないお金は、定期預金の方がさらに高い金利がつくこともあります。ただし、期日までは基本的に引き出せない点には注意が必要です
毎月コツコツ積み立てると、差はどうなる?
100万円をまとめて預けるより、毎月少しずつ積み立てる家庭の方が多いと思います。毎月一定額を、メガバンク(0.5%)とあおぞら銀行BANKにそれぞれ積み立てた場合の利息の差です。
| 毎月の積立額 | 1年後の差額 | 10年後の差額 |
|---|---|---|
| 1万円 | 約460円 | 約41,600円 |
| 2万円 | 約910円 | 約66,100円 |
| 3万円 | 約1,370円 | 約84,300円 |
※単利で、金利が10年間変わらないという前提の試算(税引前)。あおぞら銀行BANKは、残高100万円までを1.2%、100万円を超える部分を0.75%として計算。メガバンクは、11月以降の水準(0.5%)を使用
- 1年だけ見ると差は数百円程度だが、10年続けると数万円まで積み上がる
- 残高が100万円を超えると、金利差は縮まる:積立額が月1万円なら約8年、月2万円なら約4年、月3万円なら約2年9か月で100万円を超える
- 積立額が小さいうちは金利差より「続けること」自体が大事。まとまった金額になってきたら、預け先を分ける(100万円までをBANK、残りを別の預け先に)のも一つの方法
ネット銀行のデメリットも知っておく
金利だけを見るとBANKなどのネット中心の銀行が有利に見えますが、メガバンクと違う点もあります。
- 店舗・窓口が限られる:通帳がない銀行も多く、対面での相談ができない
- ATMの使い勝手:提携ATMが限られていたり、時間帯や回数によって手数料がかかることがある
- 振込先として指定できないことがある:一部の公共料金や学校の引き落としが、対応していない場合がある
- セキュリティの管理は自分で行う:ログインパスワードやアプリの二段階認証などを、自分でしっかり管理する必要がある
アレルギー家庭ならではのポイント
- アレルギー対応食品の定期便や、公共料金の引き落としに使えるか、事前に確認する:一部の銀行は、特定の引き落としに対応していないことがあるため、切り替え前に確認しておくと安心
- 「すぐ使うお金」と「当面使わないお金」を分ける:通院や急な出費に備えるお金は、生活費用の口座に残す。当面使わない貯金だけを、金利の高い預け先に移す
- 預金は元本が保証される:預金保険制度の範囲内(元本1,000万円とその利息まで)なら、iDeCoや投資信託と違って元本割れの心配がない
あおぞら銀行BANKの始め方(3ステップ)
ステップ1:金利と条件を公式サイトで確認する
金利が100万円までであること、変動金利であることを確認します。
ステップ2:口座を開設する
スマホから本人確認書類を撮影して申し込める銀行が多く、数日〜1週間程度で口座が開設できます。
ステップ3:メガバンクの口座から資金を移す
生活費用の口座はメガバンクに残しつつ、当面使わない貯金だけをBANKに移す、という分け方をする家庭も多いです。
知っておきたい注意点
- 預金保険制度(ペイオフ)で保護されるのは1金融機関あたり元本1,000万円とその利息まで:まとまった金額を預ける場合は、複数の銀行に分けることも検討する
- 金利は変動する:今は高くても、今後の日銀の政策次第で下がることもある
- 100万円を超える部分の金利は低くなる:年0.75%で、それでもメガバンクよりは高いが、100万円までの部分ほどの差はない
- 利息には税金がかかる:利息には20.315%の源泉分離課税が適用されるため、実際に受け取れるのは税引前の約8割
- キャンペーン金利は期間限定であることが多い:「新規口座開設で金利1%」などは、多くの場合、一定期間だけの優遇金利。BANKの金利は通常の金利だが、こちらも将来変わる可能性がある
まとめ
この記事のポイント
メガバンクの普通預金金利0.4〜0.5%に対し、あおぞら銀行BANKなら100万円まで年1.2%(2026年10月1日から)。生活費用の口座は残しつつ、当面使わない貯金だけ移すのも一つの方法
金利の差は、貯金が増えるほど利息の差として効いてきます。まずは今使っている銀行の金利を確認して、当面使わないお金の預け先を見直してみてください。
家計全体でいくら取り戻せるかは、アレっ子家庭は出費がかさむ、みんなやってる家計の取り戻し術にまとめています。
「へっちゃら」まっさんより
普通預金の金利は、元本割れのリスクを抑えながら、お金を増やせる方法のひとつではないでしょうか?
なにせ、銀行にお金を預けるというのは、ほとんどの人が日常的にやっていることです。僕はインターネットを使い始めたのも早いほうですが、新興のネット銀行が統合したり、サービスを終了したりすることはあっても、「ネット銀行だから特にリスクが高い」と考える必要はないと思っています。
記事内の金利・金額は2026年10月時点の情報をもとにした概算で、金利は変動します。預け先の選択や資産の運用は、各金融機関の公式情報を確認したうえで、ご自身の判断で行ってください。
参考にした情報源
コラム・レビューの新着
よく読まれている記事
コメント