【PR】この記事にはプロモーションが含まれています。
毎年、年末調整の書類を眺めて、天引きされている所得税・住民税の高さにびっくりすることはありませんか。例えば年収500万円の場合、税金や社会保険料を引かれると、手取りは額面の75〜80%ほどになります。そんな税金そのものを減らせる制度があります。それがiDeCo(個人型確定拠出年金)です。
ただ、iDeCoは「やった方がいいのは分かったけれど、どこで口座を作ればいいの?」で止まってしまう人がとても多い制度です。ネット証券の代表格であるSBI証券と楽天証券なら、どちらも人気で、迷いますよね。この記事では、年収500万円の片働き家庭を中心に、iDeCoで年間いくら税金が減るのかを計算したうえで、SBI証券と楽天証券を手数料・商品・使いやすさで比べました。60歳まで引き出せないという注意点も、正直にお伝えします。
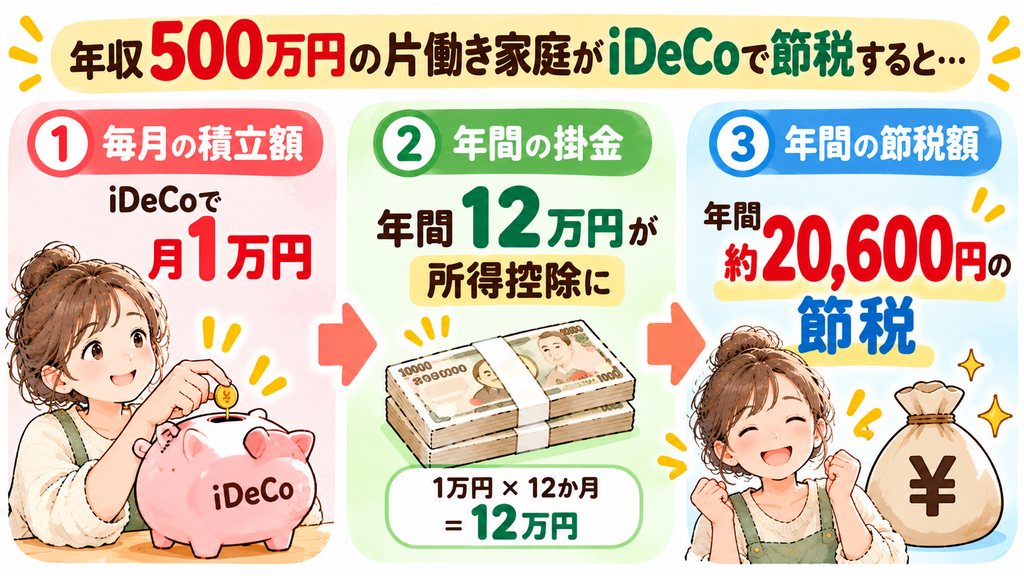
結論:年収500万円の片働き家庭が月1万円積み立てると、年間約20,600円の節税
(所得税と住民税を合わせた、掛金12万円に対する軽減額の目安)
- 運営管理手数料は、SBI証券も楽天証券もどちらも0円。毎月かかる費用(月171円)も同じで、手数料にはほとんど差がない
- 決め手になるのは、「入れたい商品があるか」と「普段使っているサービス」。迷ったら、普段使っている方で始めて大きな失敗はない
iDeCoってどんな制度?
iDeCoの加入者は、2026年4月時点で約395万人まで増えていますが、iDeCo全体の加入率はまだ1割に満たないと言われています。ふるさと納税(利用率は約18.5%、5人に1人が利用)と比べると、iDeCoはまだ「知っているけれど、やっていない」人が多い制度なんです。
iDeCoは、自分で決めた掛金を毎月積み立てて、60歳以降に受け取る年金制度です。ふるさと納税と違って返礼品はありませんが、その代わり、積み立てた掛金がまるごと所得控除になるので、その年の所得税・住民税が安くなります。
- 掛金は月5,000円から、1,000円単位で自由に決められる:上限は働き方や勤務先の年金制度で変わり、企業年金のない会社員は現在月2.3万円まで
- 2026年12月に制度改正がある:会社員(他の企業年金などと合わせて)は月6.2万円まで、加入できる年齢は70歳未満まで広がる。実際に新しい上限で引き落とされるのは2027年1月分から
- 掛金・運用益・受け取るときの3つの場面で税制優遇がある(この記事では、掛金の所得控除の効果だけを計算)
- 原則60歳まで引き出せない:教育費など、近いうちに使う予定のお金には向かない
年収別:iDeCoでいくら税金が減る?
子どもが1人(15歳以下)の片働き家庭で、掛金を月1万円(年12万円)とした場合の、所得税と住民税の軽減額です。
| 年収 | 年間の節税額 |
|---|---|
| 400万円 | 約18,100円 |
| 500万円 | 約20,600円 |
| 600万円 | 約22,700円 |
| 700万円 | 約24,300円 |
| 800万円 | 約36,500円 |
- 年収は給与収入(額面、ボーナス込み)。2026年分の税制、社会保険料は年収の約15%、妻の収入なし(配偶者控除あり)で試算した概算で、実際の金額は家庭によって変わる(金額を保証するものではありません)
- 掛金は年12万円(月1万円)が全額所得控除になった場合の、所得税・住民税の軽減額
- 年収600万円あたりで所得税率が5%から10%に、800万円あたりで20%に上がるため、年収が上がるほど1万円あたりの節税効果が大きくなる
掛金を増やせば、その分だけ節税額も増えます。ただし60歳まで引き出せないお金なので、無理のない範囲の金額から始めるのがおすすめです。
名義に注意:パートの妻がやっても、ほぼ意味がない
iDeCoの所得控除は、掛金を払った本人の税金からしか引かれません。ふるさと納税と同じく、誰の名義でやるかがとても大事です。
- パート年収100万円程度の妻がiDeCoをしても、所得税・住民税がほとんどかからないため、控除の効果もほぼゼロ:掛金は60歳まで引き出せないので、効果のない名義でやってしまうと、ただお金が拘束されるだけになる
- 年収が200万円前後以下だと、所得税がかからないことがある:この場合、iDeCoの効果は住民税の分だけになる(月1万円なら約12,000円)。夫250万円+妻250万円の共働きなら、夫にはまだ所得税がかかるので、約18,100円と400万円の片働きと同じ金額になる
- 家計の中で、税金を多く払っている人の名義で始めるのが基本:共働きなら、収入が多い方を優先する
SBI証券と楽天証券のiDeCoを比べる(手数料・商品)
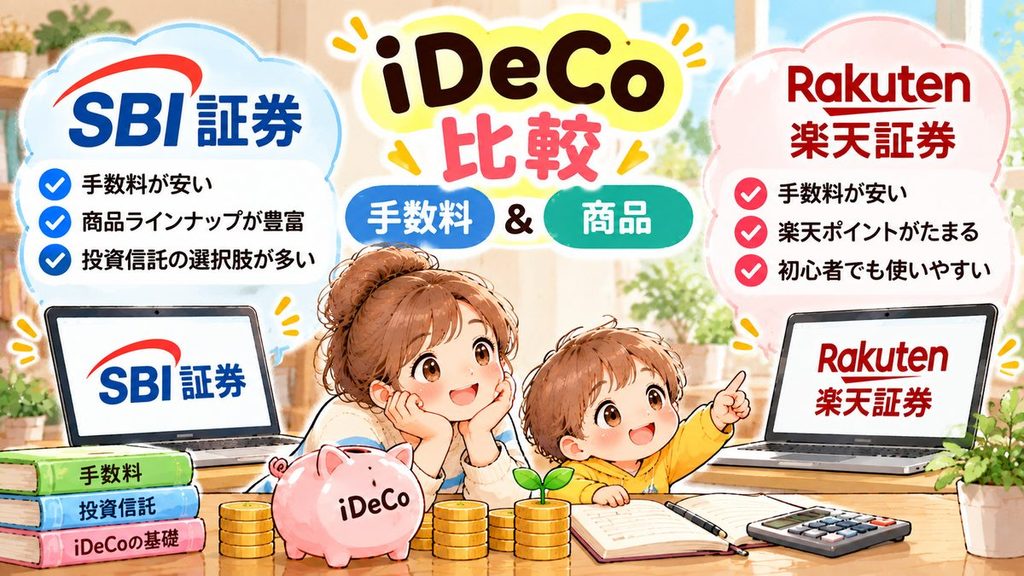
iDeCoは、銀行や証券会社など、たくさんの金融機関の中から1社を選んで口座を作ります。ネット証券のなかでも人気が高いSBI証券と楽天証券を、比べてみました。
| SBI証券 | 楽天証券 | |
|---|---|---|
| 運営管理手数料(毎月) | 0円 | 0円 |
| 毎月かかる費用(国民年金基金連合会・信託銀行) | 171円 | 171円 |
| 加入時にかかる費用 | 2,829円(1回のみ) | 2,829円(1回のみ) |
| 投資信託の本数 | 30〜40本前後 | 30〜40本前後 |
| 元本確保型(定期預金など) | あり | あり |
| 低コストのインデックスファンド | 「eMAXIS Slim」シリーズなど、定番の低コスト商品がそろう | 「楽天・プラス」シリーズなど、自社系の低コスト商品がそろう |
| 相性のいい人 | SBI証券やSBI系のサービスをすでに使っている | 楽天カード・楽天銀行など、楽天のサービスをよく使っている |
※2026年9月時点の各社公表情報などをもとにした目安。投資信託の本数や商品は改定で変わるため、申し込む前に必ず各社の公式サイトで確認してください
手数料はほぼ同じ。「月171円」は誰でもかかる
iDeCoの手数料には、金融機関が受け取る「運営管理手数料」と、制度上必ずかかる費用の2種類があります。SBI証券も楽天証券も、運営管理手数料は無条件で0円です。ただし、国民年金基金連合会と信託銀行に払う月171円(年約2,052円)は、どの金融機関でも同じようにかかります。
- 加入時の2,829円と、年約2,052円を合わせた最初の1年の手数料は約4,900円:年収500万円・月1万円なら、節税額(約20,600円)の方が上回る
- 運用中にかかる、投資信託の信託報酬(保有コスト)は商品ごとに違う:長い期間で効いてくるのはこちら。同じような商品でも、金融機関によって信託報酬が違うことがあるので、入れたい商品が決まっているなら、その商品の信託報酬を見比べる
商品の違い:入れたい商品があるかどうか
どちらの証券会社も、低コストのインデックスファンドを中心に、投資信託が30〜40本前後そろっています。大きな違いは、自社系の商品の有無です。
- SBI証券:eMAXIS Slimシリーズなど、ほかの口座でも人気の低コスト商品を選びやすい
- 楽天証券:楽天・プラスシリーズなど、楽天グループの低コスト商品が選べる
同じ「全世界株式」や「米国株式(S&P500)」のような種類でも、名前と信託報酬は商品ごとに違います。まずは自分が入れたい種類(元本確保型か、投資信託か)を決めてから、その商品を扱っているか、信託報酬はいくらかを確認する順番がおすすめです。
どっちを選ぶ?迷ったときの3つの目安
- 入れたい商品が決まっているなら、その商品がある方:商品は改定で入れ替わることがあるので、申し込み前に公式サイトで最新の一覧を見る
- 普段のサービスに合わせるなら、使い慣れている方:楽天カードや楽天銀行など楽天のサービスをよく使うなら楽天証券、SBI証券やSBI系のサービスを使っているならSBI証券。同じ会社にまとめると、ログインや管理がしやすい
- どちらでも迷うなら、手数料がほぼ同じなので、画面の見やすさで選んでいい:スマホの管理画面は好みが分かれるので、公式サイトの画面例を見てみる
どちらを選んでも、あとから別の金融機関に変えることはできます。ただし、手続きに1〜2か月かかることがあり、移すときに手数料がかかる場合もあるので、最初に落ち着いて選ぶのが安心です。
アレルギー家庭ならではのポイント
- 通院や市販薬の出費が多い家庭は、まず医療費控除・セルフメディケーション税制を確認する:市販の抗アレルギー薬をよく買う、経口負荷試験などで遠くの病院に通っている家庭は、そちらの方が手続きの負担に対して効果が大きいことがある
- iDeCoとセルフメディケーション税制は併用できる:どちらも所得控除なので、両方使うとさらに税金が減る(ただし、iDeCoを使うとふるさと納税の上限額が少し下がる点に注意)
- 教育費が心配な家庭は、掛金を少なめにする:アレルギー対応食品などの出費がかさむ家庭は、無理に掛金を増やさず、まずは月5,000円〜1万円から
iDeCoの始め方(3ステップ)
ステップ1:金融機関(運営管理機関)を選ぶ
ここまでの比較をもとに、SBI証券か楽天証券のどちらかを選びます。ほかの銀行や証券会社でも始められますが、運営管理手数料が0円ではないところもあるので、始める前に手数料を確認してください。
ステップ2:口座を開設する
会社員の場合、勤務先に「事業所登録申請書」を記入してもらう必要があります。オンラインで申し込める金融機関も増えていますが、書類のやり取りがあるため、口座開設まで1〜2か月ほどかかることもあります。
ステップ3:掛金と運用商品を決める
毎月の掛金額を決めて、積み立てたお金をどう運用するか(定期預金のような元本確保型か、投資信託かなど)を選びます。迷う場合は、まず元本確保型から始めて、慣れてから見直す方法もあります。
知っておきたい注意点
- 原則60歳まで引き出せない:病気や急な出費があっても、教育費やアレルギー対応食品の購入には使えない
- 投資信託は元本割れの可能性がある:運用成績によっては、積み立てた金額より受け取る金額が少なくなることがある。節税できる金額は、運用の損益とは別の話
- 手数料がかかる:加入時の2,829円と、毎月171円は、どの金融機関でもかかる。運用中は、商品ごとの信託報酬も差し引かれる
- iDeCoを使うと、ふるさと納税の上限額が少し下がる:併用する場合は、ふるさと納税の寄付額を決める前に、iDeCoの掛金を先に決めておく
- 勤務先に企業年金がある会社員は、上限額や手続きが変わる:申し込む前に、会社の制度を確認する
- この記事は、特定の金融機関や商品の購入をすすめるものではありません:最終的な判断は、各社の公式情報を確認したうえで、ご自身で行ってください
まとめ
この記事で年間いくら節税できる?
年収500万円の片働き家庭が月1万円積み立てると、年間約20,600円(2026年分の税制で試算した目安)。手数料は、どちらの金融機関を選んでも最初の1年で約4,900円、2年目からは年約2,052円
SBI証券と楽天証券は、手数料はほぼ同じで、違いは「商品」と「普段使っているサービスとの相性」です。iDeCoは、アレっ子家庭の医療費や食費の出費を直接減らすものではありませんが、将来のための積み立てをしながら、確実に税金を減らせる制度です。ただし60歳まで引き出せないお金なので、まずは無理のない金額から、税金を多く払っている人の名義で始めてみてください。
家計全体でいくら取り戻せるかは、アレっ子家庭は出費がかさむ、みんなやってる家計の取り戻し術にまとめています。
「へっちゃら」まっさんより
まっさんは会社のiDeCoを利用しています。
iDeCoは投資なので、元本が保証されているわけではありません。でも、節税にもなりますし、将来のために少しずつ投資しておくのもありだと思います。
今の時代、お金の運用で何が正解なのかは分かりません。だからこそ、ひとつに集中せず、分散しておくことがリスクを抑えることにつながるのかなと思っています。
>前の記事では
【3倍】まだメガバンク?あおぞら銀行BANKで賢く高金利
<次の記事では
医療費控除VSセルフメディケーション税制、どっちがお得?
記事内の金額は2026年分の税制をもとにした概算で、実際の金額はご家庭の状況によって異なります。iDeCoの運用は元本が保証されるものではなく、特定の金融機関や商品の購入をすすめるものではありません。税金の具体的な計算や手続きについては、税務署や税理士などの専門家にご確認ください。
参考にした情報源
コラム・レビューの新着
よく読まれている記事
コメント